
AI בתכנון פרישה — איך אנחנו עובדים ב-2026.
השילוב של ניתוח אקטוארי קלאסי עם כלי AI מתקדמים — איך זה נראה בפועל אצלנו במשרד.
השילוב של ניתוח אקטוארי קלאסי עם כלי AI מתקדמים — איך זה נראה בפועל אצלנו במשרד.
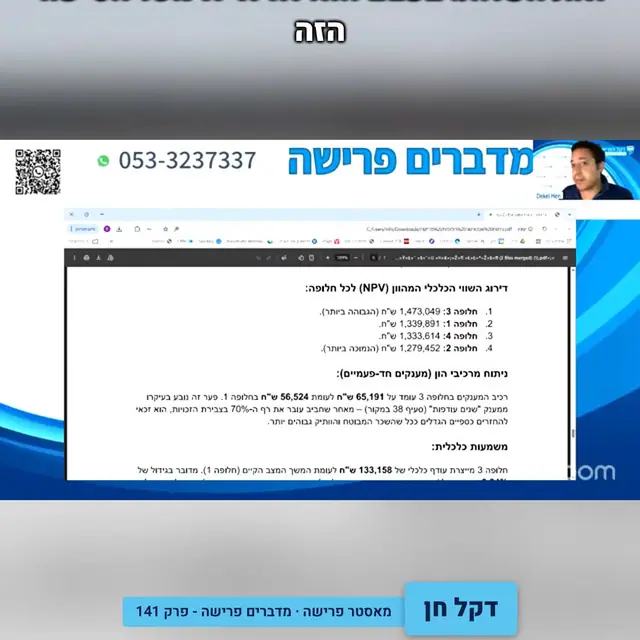
סיפור מקרה אמיתי: לקוח בן 62.5 עם קרן ותיקה — תוספת קטנה הביאה לעודף של 133 אלף שקלים.
בעת הפרישה או סיום העסקה, אחת ההחלטות הכבדות ביותר היא מה לעשות עם כספי הפיצויים — למשוך אותם כסכום חד-פעמי (הוני) או להשאיר אותם לקצבה חודשית.
מה מעסיקים עושים בתלוש שלכם בשנה–שנתיים שלפני פרישה — ולמה שתיקה של 3 חודשים יכולה לעלות לכם בעשרות אלפי שקלים בקצבה ובפיצויי פיטורים
המלצות אמיתיות מ-3 לקוחות שעברו תהליך תכנון פרישה בדקל — ליווי צמוד, תוכנית מהממת, וכספים פטורים ממס בתוך שבועיים.
פנסיה תקציבית משולמת ישירות מתקציב המעסיק (בעיקר המדינה) לפי שנות ותק ושכר אחרון, ללא צבירה אישית.
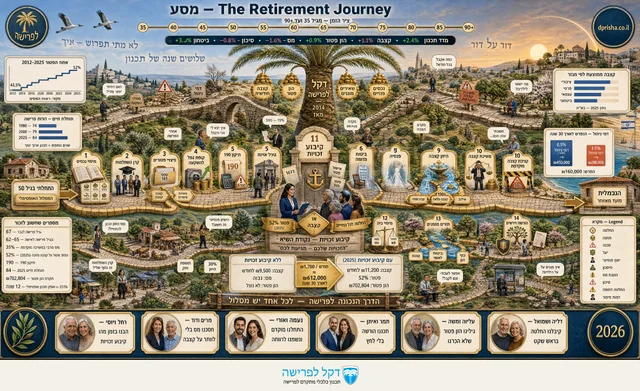
14 תחנות. 4 אזהרות. החלטה אחת לכל החיים. כל מה שצריך לדעת על תכנון פרישה בישראל — בפוסטר אחד.
שכיר שמרוויח מעל 16,150 ₪ ברוטו זכאי להחזר רטרואקטיבי בעקבות הרחבת מדרגות המס. הסבר מהפרק האחרון של דקל לפרישה.
דוגמאות אמיתיות מהמשרד שלנו: איך הפכנו מס של 50% למקדמה של 20%, ואיזו טעות אחת עולה ללקוחות עשרות אלפי שקלים
רבים מגיעים לגיל 67 ומרגישים שהם עדיין בשיא הכוח — ובצדק שואלים: למה לפרוש?
רוב העובדים בישראל מגיעים לגיל הפרישה עם 3 עד 7 קופות פנסיה שונות, שנצברו לאורך שנים ממקומות עבודה שונים.
רוב האנשים משקיעים מאמץ רב בתכנון הפרישה — אבל ברגע שהקצבה מתחילה להיכנס לחשבון, הם מפסיקים לעקוב. זו טעות שעלולה לעלות עשרות אלפי שקלים לאורך שנות הפנסיה.