447 ש"ח בחודש שהפכו ל-133 אלף שקל.
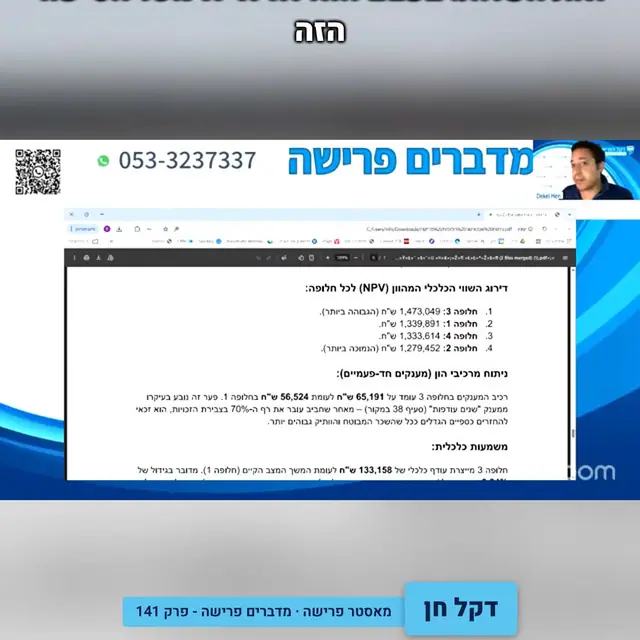
הלקוח: בן 62.5, קרן פנסיה ותיקה נתיב
הלקוח הגיע אלינו עם שאלה פשוטה: מה הכי כדאי לעשות בקרן הוותיקה לפני פרישה? הוא כבר הגיע ל-70% פנסיה, ומסביב אמרו לו "תעצור".
הניתוח
הרצנו ניתוח אקטוארי על 4 חלופות, בשילוב כלי AI. החלופה האופטימלית: להפסיק הפקדה לקופת הגמל ולהעביר את כל ההפרשות לקרן הוותיקה.
המספרים
| פרמטר | חלופה 1 (קיים) | חלופה 3 (מומלץ) |
|---|---|---|
| הפקדה חודשית | 2,769 | 3,216 (+447) |
| קצבה חודשית לכל החיים | 6,801 | 7,461 |
| מענק שנים עודפות | 56,000 | 65,000 |
| שווי כלכלי מהוון | 1,340,000 | 1,473,160 |
| עודף | — | +133,160 |
למה זה עובד
קרן פנסיה ותיקה נותנת משקל גדול לשלוש השנים האחרונות לפני פרישה. תוספת קטנה דווקא בקטע הזה משפיעה דרסטית על הקצבה ועל מענק השנים העודפות.
מדריכים ומחשבונים בנושא
תכנון פרישה: מה זה ומה כולל התהליך
תכנון פרישה הוא מעבר מסודר על החסכונות והזכויות שלכם לפני הפרישה: קצבה או הון, מס, קיבוע זכויות ושאירים. מה כולל התהליך, מתי מתחילים ומה מכינים.
מחשבוני פרישה
שמונה מחשבונים חינמיים שבונים לכם תמונה ראשונית: מה הפטור שמגיע לכם, כמה מס תשלמו על המענק, כמה תוכלו למשוך בכל חודש — ומה באמת עדיף לכם ולבן או בת הזוג.