מה קרה בשנת 2022 לקצבאות הפנסיה?
מדד המחירים לצרכן בישראל בשנת 2022 עלה ב5.3% , מדד המחירים לצרכן בישראל ב10 שנים האחרונות במצטבר עלה ב12.8% זאת אומרת בממוצע לשנה 1.28%.
מדד S&P 500 ירד ב19.44%, מדד ת"א 125 ירד 11.82% ומדד MSCI World ירד ב19.46%.
ומה קרה בשנת 2022 לקצבאות הפנסיה? ובכמה הן ירדו?
בישראל, ניתן לקבל קצבה פנסיונית (הבטחת הכנסה חודשית לכל החיים) משני מוצרים שונים. הראשון הוא קרן פנסיה חדשה (במאמר זה אתייחס רק לקרן פנסיה מקיפה) והשני הוא פוליסה משלמת לקצבה (במאמר זה אתייחס לפוליסות שנפתחו החל משנת 2004).
כשאדם מתחיל לקבל קצבה מאחד מן המוצרים לעיל סכום הצבירה שלו נכנס לקרן השקעות שמיועדת רק למקבלי קצבה, קרן ההשקעות צריכה להשיג תשואה גבוהה יותר מהריבית התחשיבית (יעד ריבית בכדי שקצבת הפנסיה לא תפחת).
בקרן הפנסיה 60% מהצבירה מושקע באג"ח ממשלתי לא סחיר שמשלם מדי שנה 4.86% ריבית צמודה למדד וה40% הנותרים תלויים במדדי ההשקעות (בהדרגה אותן אג"ח ממשלתיות יוחלפו בהבטחת תשואה של 5.15% צמוד למדד), להבדיל מפוליסה משלמת לקצבה שאין את העוגן של האג"ח הממשלתיות ו100% מההון תלוי במדדי ההשקעות.
אציג בפניכם את ההשפעה על הקצבה בשנים בהן יש עלייה במדד וירידות בשווקים כמו בשנת 2022. ראשית עליכם לדעת שהריבית התחשיבית בפוליסה משלמת לקצבה הינה 4% ועלות דמי הניהול 0.3%, המשמעות היא שבכדי שהקצבה לא תפתח על החברה המשלמת להשיג תשואה שנתית גבוהה מ4.3%.
לגבי קרן פנסיה, הריבית התחשיבית הינה 4.38% ועלות דמי הניהול 0.3%, המשמעות היא שבכדי שהקצבה לא תפתח על קרן הפנסיה להשיג תשואה שנתית גבוהה מ4.68%.
אם כך בוא נבחן על פי נתונים מהאתרים "פנסיה נט" ו"ביטוח נט" מה היה באותן קרנות השקעה המיועדים למקבלי הקצבאות בשנת 2022
| תשואות פיננסיות *** | |||||
|---|---|---|---|---|---|
| מספר | שם | תקופת דיווח | מצטברת לתקופה | ממוצעת שנתית 3 שנים | ממוצעת שנתית 5 שנים |
| 12155 | מנורה מבטחים פנסיה - תיק מקבלי פנסיה חדשים | 01/23-01/22 | 5.49% | 5.53% | 5.47% |
| 12027 | הראל פנסיה - בסיסי למקבלי קצבה | 01/23-01/22 | 4.50% | 5.62% | 5.31% |
| 2205 | מסלול בסיסי למקבלי קצבה קיימים | 01/23-01/22 | 3.37% | 4.63% | 4.93% |
| 2207 | מגדל מקפת אישית למקבלי קצבה קיימים | 01/23-01/22 | 2.93% | 4.82% | 5.33% |
| 2201 | הפניקס פנסיה מקיפה - מסלול בסיסי למקבלי קצבה | 01/23-01/22 | 3.16% | 4.46% | 5.01% |
מה קרה בשנת 2022 לקצבאות הפנסיה
| תשואות | |||||
|---|---|---|---|---|---|
| מספר קרן/מסלול | שם קרן/מסלול | תקופה | מצטברת לתקופה | ממוצעת שנתית 3 שנים אחרונות | ממוצעת שנתית 5 שנים אחרונות |
| 9587 | הפניקס מסלול בסיסי למקבלי קצבה | 01/23 - 01/22 | -4.63% | 2.33% | 3.14% |
| 9565 | הראל מסלול בסיסי למקבלי קצבה | 01/23 - 01/22 | -6.20% | 3.15% | 3.36% |
| 9767 | כלל חברה לביטוח בע"מ מסלול בסיסי למקבלי קצבה | 01/23 - 01/22 | -5.15% | 3.69% | 4.01% |
| 9606 | מגדל מסלול בסיסי למקבלי קצבה | 01/23 - 01/22 | -5.73% | 1.66% | 2.52% |
מה קרה בשנת 2022 לקצבאות הפנסיה
ניתן לראות (צד ימין) שהמסלולי ההשקעה המיועדים למקבלי קצבה בפוליסות משלמות לקצבה ירדו משמעותית בשנת 2022 , להזכירם הריבית שהחברה צריכה להשיג היא לפחות 4.3%.
ראו המחשה:
קצבה תחילת 2022 = 1,000 ש"ח
תשואה = (5%)
דמי ניהול = 0.3%
קצבה תחילת 2023 = 908 ש"ח
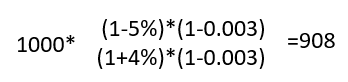
מה קרה בשנת 2022 לקצבאות הפנסיה
לעומת זאת, בשנת 2022 מסלולי ההשקעה למקבלי קצבה בקרנות הפנסיה היה בעלייה בזכות העוגן של אג"ח ממשלתיות ולכן הקצבה פחתה במעט או לא פחתה בכלל.
אם חשבתם שנגמר אז עדיין יש את נושא ההצמדה למדד, כפי שכתבתי לעיל המדד בשנת 2022 עלה ב5.3% זאת אומרת שבכדי שהקצבה לא תישחק עליה להיות צמודה למדד או לגדול בהתאם למדד. בקרנות הפנסיה יש הצמדה למדד כך שהקצבאות בקרנות הפנסיה לא נפגעו.
להבדיל בפוליסה המשלמת לקצבה אין הצמדה למדד ולכן הקצבה נשחקה ב5.3% , בהמשך לדוג' לעיל אם נפחית את המדד מהקצבה בפועל הקצבה שלנו תהיה שווה סכום של 860 ש"ח.
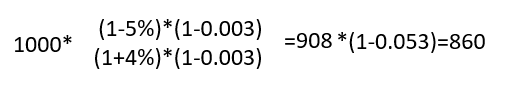
מה קרה בשנת 2022 לקצבאות הפנסיה
אזי בתחילת 2023 אותן קצבאות שניתנו דרך פוליסות משלמות לקצבה קטנו באופן נומינלי בכ9% אך באופן ריאלי בכ14% בעוד בקרנות הפנסיה הסטייה הייתה יחסית מאד נמוכה**.**
מדריכים ומחשבונים בנושא
תכנון פרישה: מה זה ומה כולל התהליך
תכנון פרישה הוא מעבר מסודר על החסכונות והזכויות שלכם לפני הפרישה: קצבה או הון, מס, קיבוע זכויות ושאירים. מה כולל התהליך, מתי מתחילים ומה מכינים.
מחשבוני פרישה
שמונה מחשבונים חינמיים שבונים לכם תמונה ראשונית: מה הפטור שמגיע לכם, כמה מס תשלמו על המענק, כמה תוכלו למשוך בכל חודש — ומה באמת עדיף לכם ולבן או בת הזוג.